Prej vitesh, federatat sportive në Shqipëri, nga futbolli te basketbolli, kanë kërkuar me ngulm miratimin e një kuadri ligjor që t’u japë ndihmë financiare klubeve, duke marrë si shembull suksesin e Kosovës.
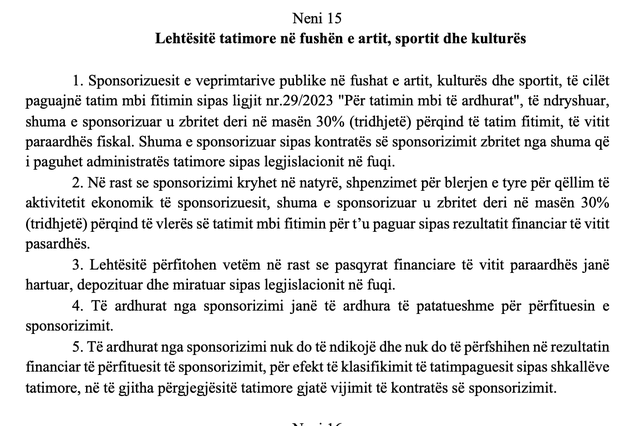
Në pamje të parë, qeveria duket se e ka dëgjuar këtë thirrje. Dosja.al ka siguruar ekskluzivisht projektligjin e ri “Për Donacionet dhe Sponsorizimet”, i cili përcakton rregullat e reja të lojës mes biznesit, shtetit dhe sportit. Në Nenin 15 (pika 1) të këtij dokumenti, parashikohet shprehimisht se bizneset që sponsorizojnë artin, kulturën dhe sportin mund të zbresin deri në 30% të tatim-fitimit drejtpërdrejt nga taksa që i paguajnë shtetit.
Sipas dokumentit te publikuar de jure Ministria e Financave ka pranuar kërkesën kryesore të sportit: lehtësimin 1:1 nga taksa përfundimtare. Por de facto, analiza e imët e neneve vijuese zbulon se ligji është rrethuar me aq shumë kaskada burokracie e kushtëzime, saqë rrezikon ta lërë sponsorizimin e sportit thjesht një premtim të bukur në letër.
Ja ku qëndrojnë 4 pengesat kryesore prapa skenës dhe pse biznesi do të mendohet dy herë para se të financojë një klub.
Si funksionon zbritja 1:1 nga taksa? (shembulli me shifra)
Për ta kuptuar pa pasur nevojë për terma të ndërlikuar ekonomike, le ta shohim mekanizmin e Nenit 15 me një shembull të thjeshtë:
Shembulli:
Një kompani ka pasur një vit të mbarë dhe duhet t’i paguajë shtetit 100,000 euro tatim-fitim.
Çfarë lejon Neni 15: Kompania ka të drejtë të sponsorizojë një klub sportiv deri në 30% të kësaj shume (30,000 euro).
Llogaria në arkë: Këto 30,000 euro i zbriten 100% drejtpërdrejt nga taksa. Pra, kompania i kalon 30,000 euro klubit dhe i paguan vetëm 70,000 euro tatim-fitim shtetit.
Rezultati për biznesin: Kostoja nga xhepi i biznesit është 0 euro ekstra! Paratë që do të shkonin si taksë në buxhetin e shtetit, kalojnë drejtpërdrejt te fusha e lojës.
Në letër, ky është saktësisht modeli i suksesshëm i Kosovës. Por prapaskena fshihet te kushtet administrative.
Pengesat prapa skenës: Pse biznesi do të mendohet dy herë?
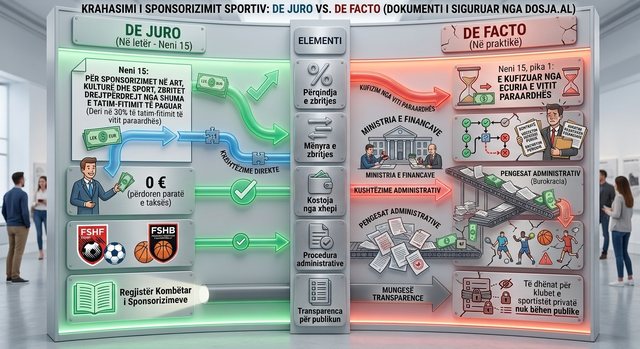
Projektligji i ri nuk mjaftohet me lehtësinë tatimore, por vendos një varg detyrimesh e kufizimesh administrative: Lidhja me vitin e kaluar (Neni 15, pika 1): Tavanin prej 30% biznesi nuk e llogarit mbi ecurinë e vitit korrent, por mbi tatim-fitimin e vitit paraardhës. Nëse një kompani ka pasur një vit të dobët më parë apo është biznes i ri, kapaciteti i saj për të sponsorizuar bllokohet automatikisht.
Kaskada e vërtetimeve (Nenet 8 dhe 9): Zbritja nuk zbatohet vetvetiu. Biznesi dhe klubi duhet të lidhin kontratë zyrtare, të marrin vërtetim se aktiviteti është me “interes publik” dhe të dorëzojnë pasqyra financiare të miratuara.
Raportimi dhe kontrollet (Nenet 18 dhe 19): Çdo euro e dhënë duhet të raportohet me detaje për zbatimin e kontratës. Çdo gabim procedural i heq biznesit të drejtën e zbritjes tatimore, duke e ekspozuar ndaj gjobave e penaliteteve nga organet tatimore.
Mungesa e transparencës publike (Neni 10): Projektligji parashikon ngritjen e Regjistrit Elektronik Kombëtar për sponsorizimet, por të dhënat për përfituesit privatë e sportivë nuk do të jenë publike. Publiku dhe media nuk do ta dinë se cilat klube po financohen dhe cilat po mbeten pa asnjë mbështetje.
Pyetja që shtrohet pas zbardhjes së dokumentit
Në Kosovë ligji funksionoi sepse procedura ishte e thjeshtë dhe certifikimi bëhej shpejt nga ministria përgjegjëse.
Projektligji tregon se Shqipëria ka zgjedhur rrugën e kontrollit të rreptë dhe filtrat burokratikë.
Në këto kushte, pyetja kryesore sot nuk është më “a do t’i ulet taksa biznesit”, por: A do të ketë guxim një kompani private të hyjë në këtë labirint vërtetimesh e raportimesh për të ndihmuar një klub sportiv, apo burokracia e re do ta lërë ligjin thjesht një premtim të bukur në letër? /Dosja

Discussion about this post